

Groot-Brittannië gaat 'duty Suspension' invoeren op e-sigaretten; compliance-expert adviseert Chinese fabrikanten om gecertificeerde belastingvertegenwoordigers aan te stellen
07 november
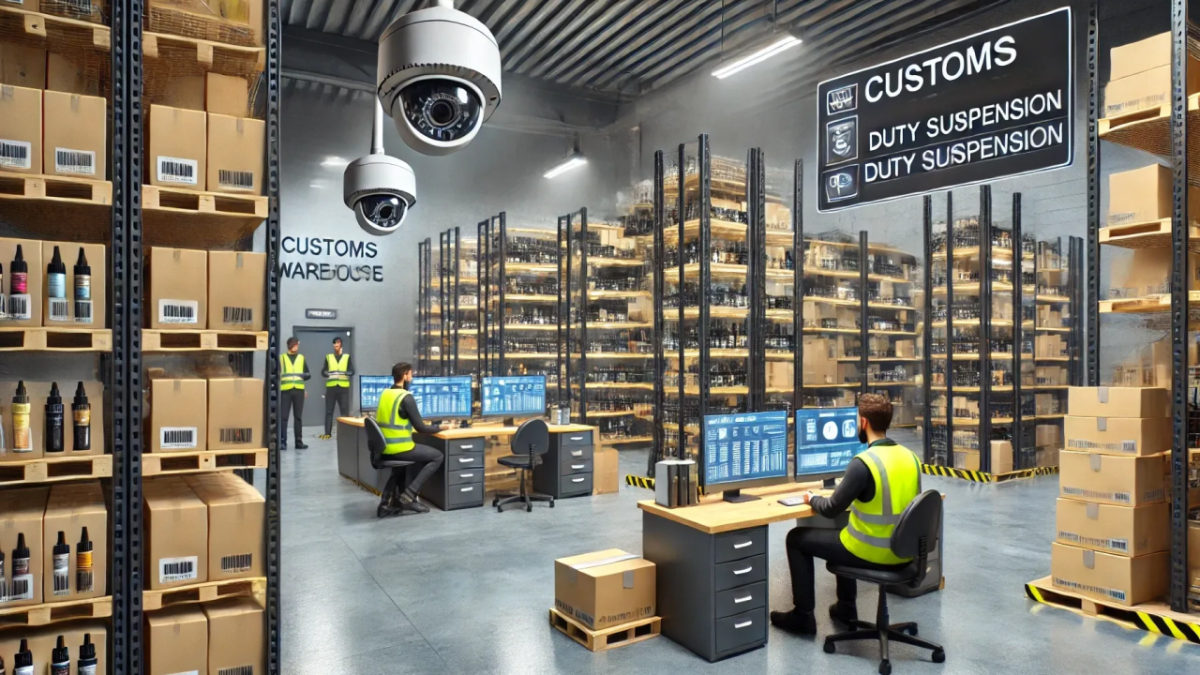
Uit overheidsdocumenten blijkt dat Groot-Brittannië overweegt een beleid inzake accijnsschorsing op e-sigaretten in te voeren. Een compliance-expert heeft inzicht gegeven in de potentiële impact van dit beleid en compliance-aanbevelingen gedaan voor Chinese bedrijven in de toeleveringsketen van e-sigaretten.
Noot van de redactie:
De Britse regering heeft onlangs haar begrotingsplan vrijgegeven, waarin wordt aangekondigd dat vanaf oktober 2026 een accijns van £ 2,20 zal worden geheven op elke 10 ml e-sigarettenvloeistof. In hetzelfde beleidsdocument, Vaping Products Duty: Consultation Response, schetste de regering ook plannen om een "Duty Suspension" -beleid voor e-sigarettenproducten te implementeren.
Volgens het document kunnen bedrijven onder bepaalde voorwaarden de betaling van accijnzen op e-sigarettenproducten uitstellen, in plaats van onmiddellijk te betalen bij inklaring. Dit beleid is bedoeld om de cashflow voor bedrijven te vergemakkelijken.

Uitleg van "Opschorting van rechten" in de plicht voor vapenproducten: overlegreactie|Bron afbeelding: website van de Britse overheid
Robert Sidebottom, Managing Director van het Britse compliancebedrijf Arcus Compliance, gaf een diepgaande analyse van dit beleid in een post op sociale media. 2Firsts heeft toestemming gekregen om het volledige artikel opnieuw te publiceren.
Robert Sidebottom – bron: Arcus Compliance
Hier is het originele artikel van Robert Sidebottom.
Navigeren door opschorting van rechten en naleving van vapenproducten
Robert Sidebott
De nieuwe Britse aanpak van de schorsing van de accijnzen op vapenproducten zal de industrie opschudden. En als je in de productie of import werkt, is het de moeite waard om te begrijpen hoe deze veranderingen de dagelijkse activiteiten zullen beïnvloeden. Uit wat ik heb bekeken, is het duidelijk dat HMRC zich richt op het voorkomen van illegale verkopen en tegelijkertijd probeert ervoor te zorgen dat bedrijven die zich aan de regels houden nog steeds soepel kunnen functioneren (of zo soepel als maar kan met nieuwe regels die moeten worden gevolgd).
Belangrijkste nalevingsvereisten
Goedgekeurde gebouwen: Alleen door de HMRC goedgekeurde faciliteiten kunnen vapenproducten onder schorsing van accijnzen verwerken, waardoor een gecontroleerde verplaatsing en verwerking van accijnsgoederen wordt gegarandeerd.
Bijhouden van gegevens: Fabrikanten en importeurs moeten gedetailleerde gegevens bijhouden van alle transacties met betrekking tot vapenproducten met schorsing van accijnzen, ter ondersteuning van een nauwkeurige beoordeling van de accijnzen en het voorkomen van illegaal misbruik.
Accijnsbewegings- en controlesysteem (EMCS):Alle bewegingen waarvoor de invoerrechten zijn opgeschort, moeten worden geregistreerd in EMCS, waarbij elke fase van de toeleveringsketen wordt gevolgd met het oog op traceerbaarheid.
BeveiligingsvereistenOm te voorkomen dat producten worden verlegd, zijn financiële garanties waarschijnlijk verplicht voor producten waarvoor de accijnzen zijn opgeschort, waardoor de overheidsinkomsten worden beschermd en de naleving van de accijnzen wordt gewaarborgd.
Beperkingen op retailklare producten: Eenmaal verpakt voor de detailhandel, zijn verdere transporten met opschorting van invoerrechten verboden, waardoor wordt voorkomen dat de goederen naar de zwarte markt worden verlegd.
Beveiligings- en magazijnbeheersystemen voor vape-fabrikanten

Om aan deze eisen te voldoen, zullen vape-fabrikanten robuuste beveiligings- en magazijnbeheersystemen moeten implementeren:
Fysieke beveiliging: Beperk de toegang tot accijnsschorsende goederen met badge- of biometrische toegangscontroles, cameratoezicht en beveiliging ter plaatse om de naleving te controleren en risico's te beheren.
Voorraad bijhouden: Realtime software voor het bijhouden van de voorraad, in combinatie met regelmatige voorraadafstemming, zorgt voor nauwkeurige gegevens. Productscheiding in speciale gebieden ondersteunt ook de naleving van de HMRC.
Opschorting van bewegingsregistratie: Integratie met EMCS, samen met digitale logboeken, zal helpen elke goederenbeweging binnen het magazijn te documenteren en de gereedheid voor audits te garanderen.
Rapportage over financiële veiligheid en compliance: Financiële garanties, zoals obligaties, dekken potentiële plichtsverplichtingen, terwijl geautomatiseerde rapportagetools tijdige indiening bij HMRC mogelijk maken.
Export- en vernietigingsprocedures: Goede exportdocumentatie ondersteunt de terugbetaling van invoerrechten, terwijl gedetailleerde gegevens over de vernietiging van onverkoopbare goederen de naleving van de regelgeving nog verder garanderen.
Aanvullende punten om te overwegen
Nadeel exporteren: Voor accijnsbetaalde producten die bestemd zijn voor export kunnen bedrijven restitutie van accijnzen claimen door exportdocumentatie te verstrekken, ter ondersteuning van internationale activiteiten zonder dubbele belastingheffing.
Respijtperiode voor naleving: Een respijtperiode geeft bedrijven de tijd om hun processen af te stemmen op de vereisten voor accijnsopschorting en accijnszegels, waardoor de overgang wordt vergemakkelijkt en kleinere bedrijven worden geholpen zich soepel aan te passen.
Vereisten voor belastingzegels: Er moeten accijnszegels worden aangebracht op producten die de accijnsschorsing voor de detailhandel verlaten, waardoor producten die aan de regels voldoen zichtbaar worden gemarkeerd en illegale verkoop wordt voorkomen.
Potentiële controles op het nicotineaanbod: De overheid kan controles opleggen op de niet-retaillevering van nicotine om de ongeoorloofde productie te beperken, waardoor een extra laag van naleving voor fabrikanten wordt toegevoegd.
Voor buitenlandse fabrikanten (bijvoorbeeld in China)
Fabrikanten die in het buitenland zijn gevestigd, waaronder China, zullen aan specifieke eisen moeten voldoen om te voldoen aan de Britse regelgeving voor het opschorten van accijnzen:
Benoem een Britse Duty Representative: Niet-Britse fabrikanten moeten een in het Verenigd Koninkrijk gevestigde douanevertegenwoordiger aanstellen, goedgekeurd door de HMRC, die financieel verantwoordelijk zal zijn voor het waarborgen van de naleving van de invoerrechten op geïmporteerde producten.
Gebruik belastingzegels bij invoer: Overzeese fabrikanten kunnen accijnszegels op producten aanbrengen voordat ze naar Groot-Brittannië worden verzonden. Dit vereist coördinatie met een Britse vertegenwoordiger om te bevestigen dat postzegels voldoen aan de HMRC-normen.
Naleving van Britse normen: Geïmporteerde producten moeten voldoen aan alle Britse vereisten voor accijns- en accijnsschorsing, inclusief duidelijke administratie, goedgekeurde verpakking voor accijnsbetaalde artikelen en accijnszegels, indien van toepassing.


Laatste gedachten
Dit komt allemaal neer op een betere tracking en beveiliging van vapenproducten. De nieuwe regelgeving zal geen gemakkelijke aanpassing zijn, vooral niet voor kleinere bedrijven, maar met de juiste magazijnbeheersystemen en compliance is het haalbaar. De voorgestelde wijzigingen zijn ingevoerd in een poging om de prioriteit van de Britse regering op het gebied van de volksgezondheid en de bestrijding van illegale handel aan te tonen. Voor vapebedrijven gaat het om het aanscherpen van processen, het boven tafel houden en voorbereid zijn.
Op 5 november gaf Robert Sidebottom verdere toelichting op het bovenstaande beleid aan 2Firsts:
Ja, maar dat is wel zo. Britse fabrikanten en Britse distributeurs hebben een douane-entrepot nodig om de invoerrechten op te schorten. Het proces om deze status te bereiken is behoorlijk ingewikkeld en vereist dat de bedrijven een audit en gap-analyse uitvoeren om te ontdekken wat ze moeten doen, inclusief een beoordeling. van hun processen en procedures en een controle om te zien of hun magazijnbeheersysteem geschikt is voor de taak. Eenmaal ter plaatse moeten ze deze status bij de HMRC aanvragen en worden ze onderworpen aan een inspectie. De reden dat de regering het doel heeft gesteld op 2026 is dat ze weten dat een groot aantal bedrijven dit werk moeten doen.
Laten we voor de context zeggen dat u bijvoorbeeld 1 miljoen flesjes van 10 ml e-liquid in uw schappen heeft staan, of dat u dat uit China importeert, waarvoor u onmiddellijk belasting moet betalen. U moet dus de belasting van £ 2,2 miljoen pond betalen. Als u het product in een douane-entrepot plaatst, worden de invoerrechten/belastingen opgeschort totdat u het product uit dat faciliteit verwijdert. De meeste bedrijven die dit doen, hanteren een gebonden en vrij aandelensysteem. Het hebben van een werkvoorraad met accijnsbetaalde producten die onmiddellijk beschikbaar zijn om de cashflow te beheren.


